ブログのコメントにて「NISA分だけ投資してます。何を質問して良いのか、知識がないのが残念です
意訳)」と言ってくれた方が居ました。
モチベアップにつながり、非常に嬉しかったです。
ありがとうございます。
そして、だからこそ筆者はこう言いましょう。
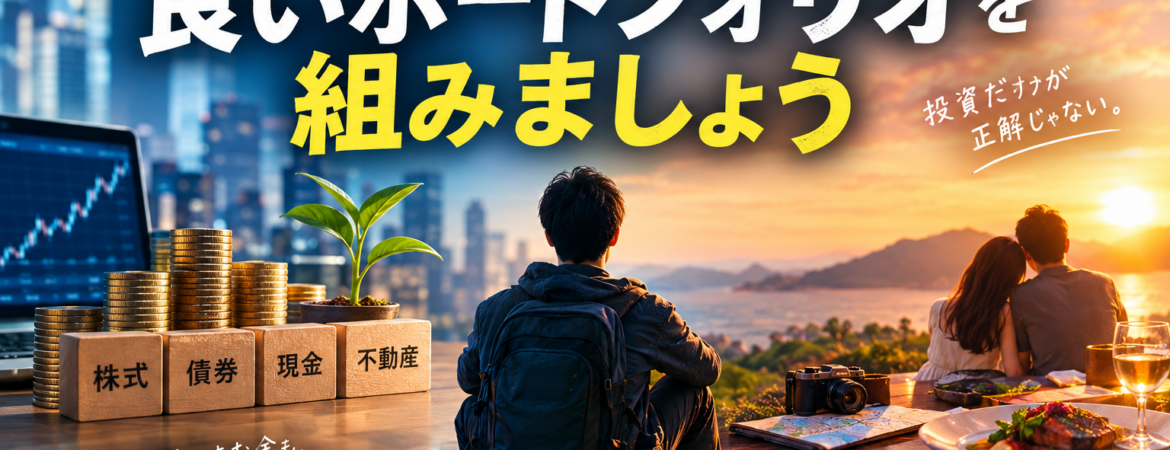
「良いポートフォリオを組みましょう」と。
ポートフォリオって何ぞや、と言われそうです。
まあザックリ言えば「どんな金融資産に、どの程度資金を割り当てているか」の目安みたいなもんです。
NISA枠で1200万円あるとすれば「国内株式に400万、外国株式に400万、債券に400万、400万円は現金」みたいなやつです。
「分散投資されてるから安全ですよ」とか囁いてくるあれですね。
というわけで、「良いポートフォリオ」について紹介しましょう。
※注意:
この記事は2026年9月23日時点のもので、将来の利回りなどを保証するものではありません。
また「投資」や「金融商品(株式や債券など)」について、筆者の個人的視点を組み入れながら考察を上げています。
ですが「金融商品の購入」は、全て【自己責任】でお願いします。
「買ったから/売ったから、損をした」系統の批判は一切受け付けられませんので、その点はご了承ください。
-Contents-
簡易版記事
今回の記事は「知性は最適解を求め、肉体は満足解を求める」というお話し。
金融資産には、実は最初から「自分」が組み込まれている。
知性が築き上げた「人間社会の正しい行い」と、そこで生きる「あなた」の満足は違うって話。
知性は最適解を求める。
肉体は満足解を求める。
まあ、良いポートフォリオってのは「体感」に依存しているって話です。
大体こんな感じの記事です。
今日の蘊蓄(うんちく)
知性は最適解を求め、生命は満足解を求める。
これだけ言われても、多分ピンとこないと思います。
ですが、最近筆者は「大体のことはこれで説明が付く」と気付いてしまいました。
例えばなのですが、「キリン」という動物が居ます。
首が長くて、黄色いあれですね。
キリンの首が長いのって、「生命工学的に考えれば、欠陥構造」って話を知っているでしょうか?
細かい話は置いときますが、「効率的には失敗していても、生きることに問題なければ種族としては許容される」って話を伝えたいです。
つまり、「キリンという種族は、何かしらの効率化の形として作られたあの構造に満足している」と言えるわけです。
もっとわかりやすく言いましょうか。
「絶叫マシン」ってなんで楽しいのでしょうか?
大声を出せばドーパミンがとか、快楽物質が出て云云かんぬんとか、そういうくだらない「最適化」の話が出てくるでしょうが、無視して良いです。
「大声を出したから、満足した」
本来、これだけの話です。
ですが知性は「満足をより短時間で、より大きく」獲得しようとします。
分かりますかね。
これが「知性は最適解を求め、肉体は満足解を求める」の正体です。
最適化には際限がなく、満足は体感で決まるって話ですよ。
いきなり何言うてるねん、となるでしょう。
ですが筆者が伝えたい話がこれなのです。
そしてこの話、「ポートフォリオ」の概念とも非常に相性が良い訳です。
というわけで、今日はこの話をしようと思います。
「あなた自身」という、年利2.5%の最強の金融商品
「年収300万円しかねーんだよな」という愚痴が筆者から聞こえてきそうです。
もっと金くれよ、とか色々あると思うのですが、「なぜ年収が300万円ぐらいでスタートなのか」を真剣に考えたことがある人って、どれぐらいいるでしょうか?
そんな問いに、真面目に考えたことのある筆者が応えましょう。
まず最初に「仮に」の話をしましょう。
「自分という労働力に、定年退職までの価値を付けてくれる企業がある」と言えば、皆さんは信じますでしょうか?
実は、それが「あなたが就職している会社」だと考えられるわけです。
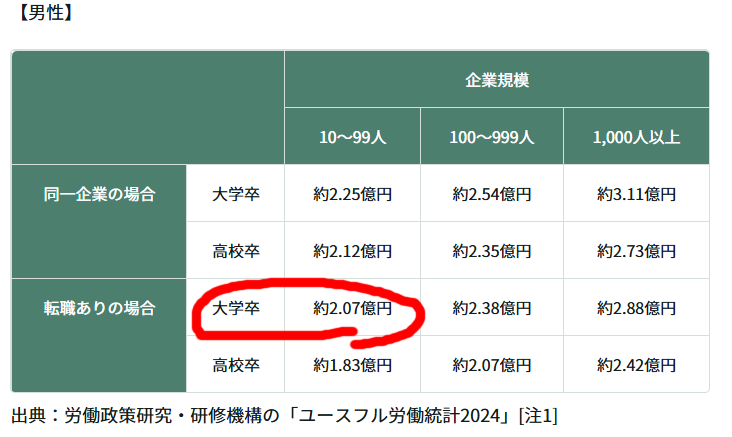
例えば筆者(男性、大学卒)の場合、この表に則るなら「40年で2億円ぐらい」を稼ぐ労働力らしいです。
ですが、次の図を見て欲しいです。
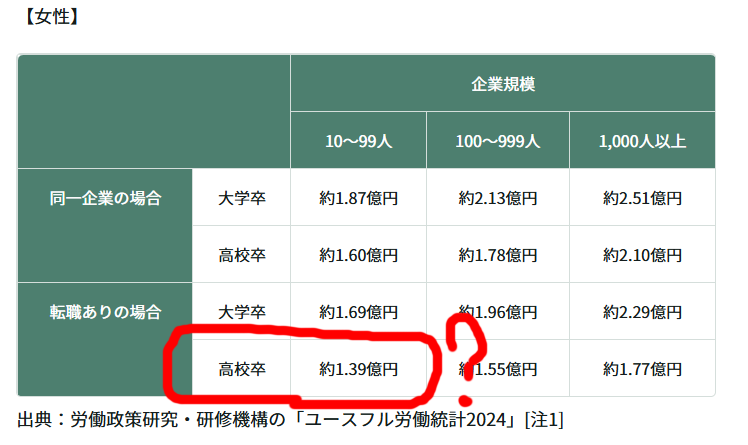
女性、高校卒の生涯年収が約1.4億円になっています。
そして現実では、筆者は「男性、大学卒」ですが年収300万円もない(要するに生涯年収が1.2億円以下)なので、この表以下なんですけどね笑
現実はクソ。
とりあえず、嘘をついていないなら「日本人ってのは、性別差込みで低く見積もっても40年で1.4億円ぐらい稼ぐのが平均である」と天下の三井住友銀行は言っていることになります(絶対嘘だろ)
ちなみに、この画像の出典は以下になります。

こうなってくると、筆者の場合は「筆者の労働生産性(生涯年収1.2億)を、年収300万×40年ということになる。
つまり筆者は、現在の企業に「年利2.5%」で労働単価を売っている、と言い換える事ができる。
まあ、次の計算をすれば、絶対に「年配当2.5%」になる訳なのですが笑
生涯年収(○億)÷ 40年 = 年収◇’万円
年収◇’万円 ÷ 生涯年収(○億円) = 年配当△’’%
要するに、超ザックリと言えば「あなたの年収を40倍すれば生涯年収が見えますよ」って話です。
もちろん、これは「労働者の単価を見える化したモデル」の話なので、厳密な利回りとかではないですよ。例え話ってやつです。
金融の知識があればピンとくると思うのですが、要するに人間ってのは「生きた国債」みたいな性質を持つ金融商品として社会に組み込まれている訳です。
一応、毎年給料更新って形で「借り換え」してますし。
資本主義って気持ち悪いですよね。死なせてください笑
まあこの腐った世の中への愚痴はこれぐらいにしておいて。
要するに「年利2.5%を超える金融商品を購入すれば、少なくともあなたの労働単価よりも高利回りの商品を購入している」という事実に置き換えることが可能になる訳ですわ。
もうちょっと言い方を変えましょうか。
年利5%なら、「あなた2人分」の労働効率を持ちます。
高配当株がこれですね。
年利10%なら、「あなた4人分」の労働効率を持ちます。
不動産投資って年利10%って言われてますけど、こう聞くと一気に胡散臭く聞こえますよね。
年利15%なら、「あなた6人分」の労働効率を持ちます。
この辺から「投資詐欺」が混じり始めます。
イメージできますでしょうか?
例えばですが、筆者ちょくちょく話題に上げている「伊藤園優先株式」ってのが「配当3%」の株式です。
そして「現在の日本10年国債の年利」も、ザックリですけど最近は「3%ぐらい」の水準ではあります。
つまり、非常に単純に考えれば「あなたが働くより、こいつらが配当を持って帰る方が単価は高い」とも言えるわけです。
もちろん、これは「配当金が、あなたの生涯年収分の担保金を持っている」という前提は付きます。
筆者の様な年収300万以下のクソザコ企業でも、「筆者を1.2億円の担保」として認めて年収300万払ってる訳ですからね。こっちからしたら不満しかない訳ですが、1.2億円が用意できないので、ブラック企業に使われるしかないのが現状です。
こんな感じに中々の暴論を展開しましたけど、この暴論のおかげで読者の皆様も、ぐっと「金融商品なら、年利3%は欲しい」って言い分に親近感がわいた頃だと思います(決めつけ)
なのでここまで読んでくれた方であれば、実は「あなた」のポートフォリオには、「1.2億円以上の価値を持つ、年利2.5%配当の【あなた自身】が最初から組み込まれている」制度設計になっている、と言えるわけです。
どうでしょう。
自分の年収の話なのに、とても「投資の話」っぽく聞こえないでしょうか?
そうなのです。
あなたたちは、「投資は私の人生には関係ありません」みたいな顔をしているかもしれませんが、「資本主義に乗っかっている以上、あなたの人生そのものにも誰かが価値を付けている」という、恐ろしい真実が裏に隠されているのです(陰謀論好きそう)
というわけで、「ここからどうやって資産形成していくのか」が結局大事です。
知性は最適解を求め、肉体は満足解を求める。
筆者的な座右の銘なので、覚えておいてください。
※いつか、この話も記事にしたいとは思ってます。
年100万円投資の「最適解」がもたらす未来
※細かい話をすれば数字が若干上下しますが、ほぼ誤差なので気にしないでください。
年収300万円のあなた(筆者ではない)は、何とかやりくりを重ねて1年間で100万円の資産を作ることに成功しました。
そして、この100万円を使い「年利3%」の金融商品を購入してみたのです。
勿論、あなたはかなり色々と考えました。
条件1:1年で100万円の貯金ができるものとする。
条件2:100万円を年利3%の金融商品の購入にあてるものとする。
条件3:この金融商品は価値が上がらず、下がりもしないものとする
条件4、年利は金融商品への配当再投資をおこなうものとする。
以上の条件を守り、あなたが労働を行う「40年間」の長期に渡り継続したとしましょう。
そしてこうなった場合、40年後の金融資産と利回りはどうなっていると思いますでしょうか?
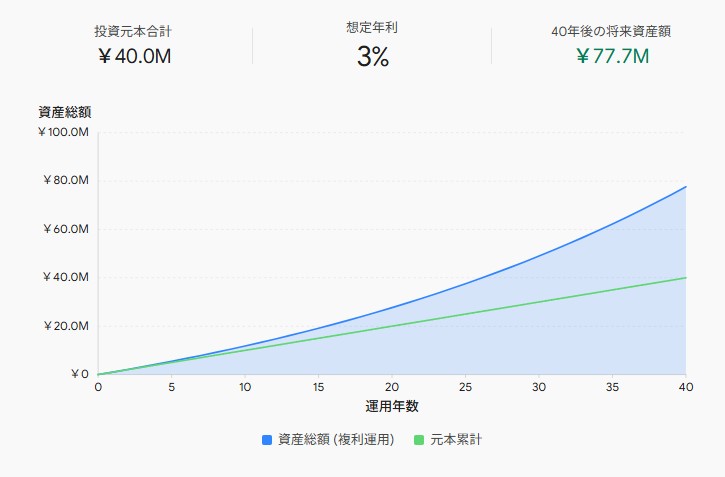
まあAIにでも聞けばすぐに計算してくれるのですが、なんと40年後には7700万円になります。
今の日本の法律だと20%の税引きが発生しているので、実際には「約6600万円」の資産が形成される、って感じになります。
夢が広がりますでしょうか?
ですが6600万円の3%って、実は「198万円」ぐらいです。
更に税制が変化していない場合、ここから20%が引かれるので「手取りはザックリ160万円ぐらい」ってのが実情になります。
なので160万円を12か月で割るなら、「毎月、約13万円」が運用できる資産額になります。
まあ日本の年金制度やインフレが、どのような形で「あなたの40年後」に直撃しているのかは炎上しそうなのでここでは語りませんが、仮に「年金で月15万円」を貰っていた場合、配当と合わせて「毎月28万円」を運用できる感じになります。
どうでしょうか。
投資、やりたくなりましたか?
高度に情報化され、効率化されたこの「現代社会」では、おそらくこれが「最も効率の良い庶民の過ごし方」になります。
たぶんですが、AIとかに聞いても「こうすればもっとお金儲けられますよ」的な、効率の良い回答は用意してくれるでしょう。
だからこそ、ここで思い出して欲しいのが「知性は最適解を求め、肉体は満足解を求める」という筆者の座右の銘。
毎年100万円投資し続けることが、「知性的な最適解」であったとしても。
「肉体的な満足解」を捨てる理由になるのだろうか?
と思うわけです。
「正しいけれど虚しい」かもしれないを迎えないために
60歳で、配当金13万円の資産を形成できます。
でも多分、この人の年収は300万円なので多分「結婚してない」でしょう。結婚していても「子どもはいない」とおもいます。想定が想定なので。
ついでに言えば「旅行も行ってない」でしょうし、「美味しいものも食べていない」でしょう。
想像ですが「家も建てていない」と思いますし、車も買ってません。
…まあ、ここは案外やってるかもしれませんが笑
そのための「ローン」ではあります。
実はこれが以前の記事で語ったこともある「レバレッジ」の概念です。怖いか便利かは、印象に依りますが。
ですがゲーム課金も最低限でしょうし、要するに「娯楽に金かけてないんだろうな」ってのは想像できます。
なるほど。
非常に「賢い」人生を生きていますね。
ですが、ここでもう一つ条件を追加してみましょう。
「あなた」に相続人(イメージ的には「子ども」)がいない場合、どうなるでしょうか?
まあ答えは簡単で、あなたの資産は「相続財産の国庫帰属」という形で国に還元されます。
そしてなんと、2026年(この記事製作次点での話)で調べられる限り、国庫帰属は増加傾向にあります。
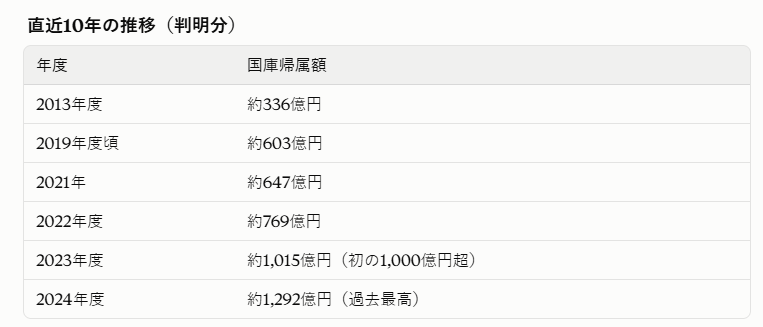
2013年(10年前)は336億円だったものが、2023年で1015億円となり初の1000億円の大台を突破。
2024年には1292億円で過去最高となってます。
なるほど、なるほど。
どうやら庶民たちは、大なり小なり「効率的な生活」を送ってくれているらしいです。
働いて、老後の蓄えを持ち安心して余生を過ごし、死してその余力を国家に返納する。
とても素晴らしい生活です。
正しいことしかしていない。
文句のつけようがありません。
ですが、筆者はなぜか涙が止まりません。
どうしてこんなにも、心が満足してくれないのでしょうか。
最適解の筈なのに。
というわけで、筆者は思うわけです。
「知性という最適解を最大化してしまえば、満足解が最小化されてしまう」ということに。
最適と満足の相互理解を、人はポートフォリオ(人生)と呼ぶ
というわけで締めに入ります。
筆者は今回のモデルで「年収300万円の人間が、100万円を投資し続けること」が資本主義の社会として最適だろうと言いました。
しかし実際には「あなた」という個体単位で考えれば、これは「あなたの満足解足りえるのか?」と思います。
・「別れた彼氏/彼女との付き合いにお金を使ってしまった」
いいじゃありませんか。
自身、あるいは同世代がインポテンツになってからでは「生(誤字注意)も愛も」実感できません。
・「最初からSP500(あるいはオールカントリー)を積み立てておけば…」
いいじゃありませんか。
筆者は見知らぬ誰かに投資するより、仕事の合間にお茶を飲みたいから「伊藤園」の株でも買ってた方が性に合います。
要するに、ポートフォリオ(人生)ってのはこれの積み重ねです。
筆者は最初に言いました。
あなたのポートフォリオには、実は「あなた」が最初からかなりの比率で組み込まれています。
きっとこの高度に効率化された社会の中で、「あなた」の知性は効率を最大化しようと常に囁きかけてくるでしょう。
投資しよう。
あれはタイパが悪い、コスパが悪い。
やっても成功率が低いから最初からやらないとか。
あるいは、そうした方が得だから転売するとか。
まあ、色々あると思います。
ですが最大化された最適解が、必ずしも「肉体的な満足解」と同じであるとは言えないよ、というのが今回の話です。
「良いポートフォリオ」を組んでください。
きっとそれは、大なり小なり「効率的ではないこと」を行うことだと思います。
次回はちゃんと「生きた金融商品」の話ではなく、「生きていない金融商品」の話をしたいと思います笑
最後まで読んでくれてありがとう!