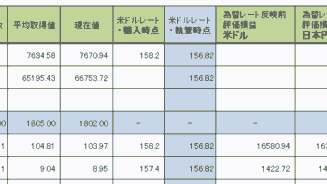
日経平均が凄く下がってますね。
ここから戻るのか、あるいは更なる下落があるのか分からないですが、ちょっと落ち着いて予想してみましょう。
個人的には「まだ下がる」とは思ってるのですが、自分の前提は疑い続けた方がいいよってことを言ってます。
-Contents-
簡易版記事
現実は変わらないが、前提は変わることがある。
株価が下がったことよりも、株式市場が「前提が変わった」と認識する方が問題。
あらゆる問題は、ずっと目の前にあった。
意識的にか無意識的にか、見ないようにしていただけ。
大体こんな感じの記事です。
現実は変わらないが、前提は変わることがある
変わらないものは現実。
変わるものが前提。
何言ってんだこいつ、ポエマーか?
と思われるとは思うので、説明します。
例えば、「台風が来る」という現実があると思います。
ここで、学生は「学校が休みになるぞ」と喜ぶかもしれません(筆者が学生時代だった頃は、喜んでました)
しかし社会人になっていると「雨の中で仕事かよ」と、テンションが下がるかもしれません(筆者は下がります)
さて、台風が来るってのは、ただの事実です。
それはそうとして、この話を真面目に考えたことがあるでしょうか。
筆者が言いたいのは、「台風が来る」という現実は変わっていないのですが、「立場」あるいは「前提」によってテンションが上がったり下がったりすることがある。
こんな話を、まずは伝えたい訳です。
というわけで、これを投資の話にも接続してみましょう。
株価は大きく下がったが、現実は変わっているのか?
株価が上がったり下がったりしているわけですが、「現実は変わっているのですか?」という話をまずは思い出して欲しい。
アメリカの中間選挙で共和党が大敗し、トランプ大統領の2年間がアメリカ国民に「NO」を言い渡された形です。
それに伴い、「AI開発の減速の可能性」だとか、「イラン戦争が終わる」だとか、行く所までいけば「AIバブルが崩壊するぞ」だとか、色々と言われているってのが2026.11.8現在の状態である。
で、再度の確認になるのだが。
「共和党の敗北は、現実を変えているのか?」
という部分は、あまり話題にならない。
例えばだが、共和党が敗北すれば「AI開発の減速」ってのは起こるだろう。
しかし2026.11.8現在でもアメリカ大統領は「共和党のトランプ氏」であり、アメリカの大統領が変わるのは早くても2年後の話だ(弾劾された場合は、前提も変わるが)
イランとの戦争はどうだろうか。
イランの側から見れば、トランプ大統領(共和党)の敗北は喜ばしいニュースなのは間違いない
だが中間選挙に負けたからホルムズ海峡が無料で通れるようになる訳ではないし、破壊された石油設備が一瞬で復旧する訳でもない。フーシ派とサウジアラビアの戦闘も継続中だ。
つまり「共和党が中間選挙に負けたから、原油高と物価高が解消する」なんてのは、間違った認識である。
※特に日本の場合、ガソリン価格に1Lあたり51.9円程度のガソリン補助金を入れて国民生活を維持するという、言うなれば「イランとアメリカの戦争は長期化しない」という前提にベットした政策を取っていた。
なので余計に、「アメリカの中間選挙で共和党が負けた」というニュースは、日本の物価高を押し下げる要因とは全く関係がない。
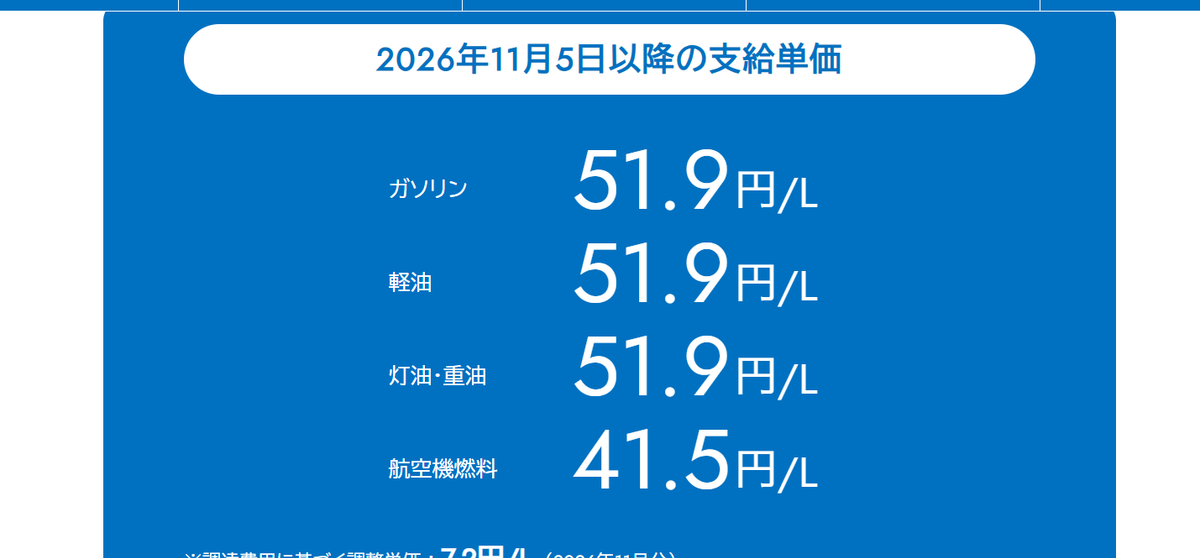


上記リンクに行けば、すぐに分かる。
AIバブルが弾けそう/弾けた、という類の話題はどうだろうか?
これもやはり、別にアメリカがどうのこうのってのは、本質的には関係がない。

ちょくちょく触れてはいるのだが、そもそも「電力送電網/インフラ建設が間に合っていない」だとか「データセンターは稼働していない」とか「予約注文だけが先行している」とか、この手の話題はずっと伝え続けていた。
つまり、AI開発も、イラン戦争も、バブルの話も、現実は何も変わっていない。
変わったのは、現実ではなく「前提」だ。
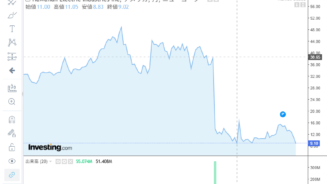
例えばだが、上記の記事でも紹介した「キオクシア」という銘柄が存在する。
このキオクシアのEPSは、この記事の執筆時点(2026.6.11)で約8000円とアナリスト予想で発表されていた。
そして2026.11.8現在(2026.11.6終値)でのキオクシアのEPSは、1650円である。
※追記1:EPS8000は株式分割前なので、分割を考慮すれば6月のEPS予想は2667円程度になる。
※追記2:これでも利益の成長性は一般的な企業と比べると異常に高い。
キオクシアの業績は極めて好調なのだが、キオクシアがすぐにでもトヨタ自動車級の企業になる、って予想は現時点では間違っていた、って数字なだけである。
※追記3:キオクシアは、配当を実施すると発表している。
配当は1株当たり90円だった。
しかしこれは2026.10.1時点の分割前を基準にしており、現在の1株8500円を基準に考えるなら1株配当は30円。さらに言えばこれは中間配当で、年間配当ではない(期末配当は未定)
つまり、現時点での配当実績で言えば、0.35%程度の配当になる。
個人的には配当は3%(最低でも2.5%)は欲しいと思ってるので、筆者の感覚に則って言うなら「キオクシアは1200円程度ならないと買えない」ということになる。
勿論、そこまで下がるって意味ではない。なぜなら筆者は「キオクシアが1株30円の配当を維持できる」という前提でこの文章を執筆したが、そんな現実はどこにも存在しないからだ。
もしかすると配当を30円から90円ぐらいにするかもしれないし、逆に払わないかもしれない。
つまり、筆者の言い分だって「間違っている前提」の可能性がある訳だ。
なぜこんなことが起こるのだろうか?
実際のところは、非常に複雑かつ複合的な理由がある。
だが問題をシンプルにしてしまえば、「前提部分を間違えたから」あるいは「自分に都合の良い前提で予想を立てたから」ということで説明が付く。
個人的な表現を使えば、「現実を軽視して、自分に都合の良い前提を並べた」結果がこれなのだ。
例えばだが、筆者は伊藤園優先を推奨していた。
これについては何度か記事を出した訳だが、「3年持てるなら、配当利回りが3%を超えているから売る必要はない」と主張したと思う。
以下の記事にて、スコット・マクニーリーの言葉も引用して説明した事もある。

改めてだが、「何故この株を買ったのか?」は、少なくとも自分自身には説明できるように意識した方が良い。
株価はさらに下がるのか?
正直に言えば、個人的には「下がる」と思っている。
しかし正直に書くのだが、筆者は2024年ごろから「下がる」と予想しながら外し続けている経緯がある。
なので、あまり筆者の主張を真剣に聞く必要はない。
その上で、やはり筆者は「下がると思う」と主張する。
というのも、最初に言ったように「現実はずっと変わっていない」からだ。
AI技術が本物というのは、事実である。
AIが最も新しい技術革命というのも事実で、これで利益を上げる会社や人物がいるのだろう、というのもやはり事実だろう。
だが、同時に「電力送電網やインフラが足りていない」のも事実だし、「データセンターがまだ稼働していない」のも事実だし、「AI企業がまだ利益を上げていない(要するに赤字)」ってのも事実である。
株価という数字だけが、何年も先の(あるいは、大成功が短期間で連発される前提の)数字を織り込んでしまった。
データセンター建設が人件費や資材価格を押し上げる。
インフレによって金利が高止まりする。
高金利によって資金調達コストが上がる。
資金調達コストが上がっても、AI投資競争によって設備投資を続ける。
投資回収が遅れれば、企業の財務負担が増大する。
そして最終的に、資金需要が増大して、高金利の社債を借りる(以前に紹介したソフトバンクのOpenAIへの出資ニュース)みたいな話に流れていくわけだ。
基本的には繋がっている。

現実は変わっていないのだから、どこかで「前提」の限界が試されることになる。
限界の位置は誰にも分からない。
しかし、アメリカ国民が「物価高対策」を掲げた民主党議員を支持した「現実」が、「前提が変わった」という事実を物語っている。
そして、こうなってくると「大企業だがやばい会社」は幾らでも居る。
例えばソフトバンクだ。
この会社など、OpenAIが上場できなくても「10%近い金利で借りたジャンク債」が消えることはない。社債は基本的に、会社が倒産するか、支払いを終えるまで払い続けることになる。
そして、アメリカ国債は2025年12月ごろから4%を超えて上昇してきた。
AI需要という錦の御旗の元、企業たちの社債もこれに続いていた。
ソフトバンクもそうだ。
返せるという前提のもとに借りた借金が返せなくなることを、人は「デフォルト」と呼ぶ。
ソフトバンクがデフォルトするまで言えば言い過ぎだが、市場参加者が前提を疑い始めている、ってのは意識してもらいたい。
アメリカの共和党が劣勢なのは、ずっと言われていたニュースである。
つまり、分かり切っていた事なのだ。
分かり切っていた事なのに、間違った前提で突き進んでしまうことはある。
例えばなのだが、「S&P500は40年間右肩上がりだから、今後40年も成長するぞ」という話を1年ほど前はよく聞いた(最近はあまり聞かなくなったのだが笑)
今までの40年間が右肩上がりだったのは、変わらない「現実」
これからの40年間が右肩上がりだと思うのは、まだ確定していない「前提」だ。
分かるだろうか。
つまりは、人はこういうものを「株式市場」と呼んで「絶対に儲かる」と言っていた訳だ。
中々に面白い話ではある。
最後まで読んでくれてありがとう!
(最終回ではありません)