以前の記事でTIPをお勧めしたのですが、反響が全くありませんでした。
これ自体はいつものことだったのですが、やっぱりみんな「手っ取り早く資産を増やしたい。理由は短めで」みたいなスタンスにシフトしてるんだろうな、と思いました。
個人的にはこの手の「圧縮形記事」は大事な部分を見落とすのでやってませんでしたが、求められるなら是非も無し。
食わず嫌いもどうかと思いますし、読者は少ない(というか、現時点ではほぼ0)ではありますが経済考察をやっていますから、ニーズに応じて紹介してみましょう。
というわけで今回は「アメリカ合衆国の、ハワイ州」にある電力事業会社、「ハワイアン・エレクトリック(HE)」について紹介していきましょう。
※「投資」や「金融商品(株式や債券など)」について、筆者の個人的視点を組み入れながら考察を上げています。
ですが「金融商品の購入」は、全て【自己責任】でお願いします。
「買ったから/売ったから、損をした」系統の批判は一切受け付けられませんので、その点はご了承ください。
筆者は持ってます、というのは追加しておきます。
-Contents-
簡易版記事
ハワイアン・エレクトリックの株価が下落した理由を説明。
本業の電力事業では収益力は、2023年~2026でも維持されている。
最悪期は脱している可能性が高い、という根拠。
筆者の考えを添えて、「ハワイアン・エレクトリック」の株式を評価。
大体こんな感じの記事です。
1:マウイ島での山火事事件(事実)
2023年、ハワイ・マウイ島にて大規模な山火事が発生した事を覚えている方はいらっしゃいますでしょうか。


ハワイアン・エレクトリックという会社は、この山火事の責任を負うことになった会社です。
※ハワイ州の人口の約95%に電力を供給する総括原価方式の電力部門「Hawaiian Electric Co.」が上場株式の「ハワイアン・エレクトリック」になります。
なので当然ですが「山火事の責任はあるんだよね?」と詰められると否定できず、2023年8月時点では【ウェルズ・ファーゴ】が「チャプター11再建型破産が最も可能性の高い選択肢」との見方を示したり、【ムーディーズ】や【S&P】などの格付け会社が長期債をBBB-からBB-に格下げしました。
一言で言えば、「2023年の予測では倒産まで視野に入った」会社ってことです。
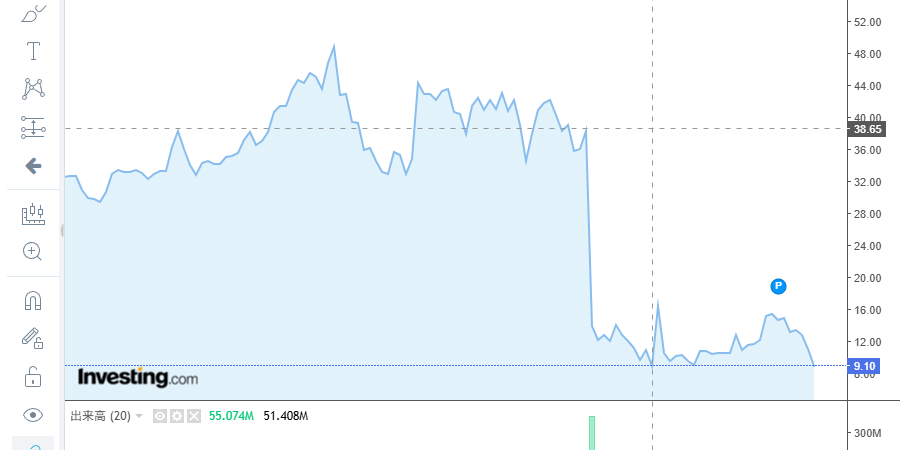
この出来事を受けて、1株40ドル程度だった株価は、1株9ドル程度まで大きく下落しました。
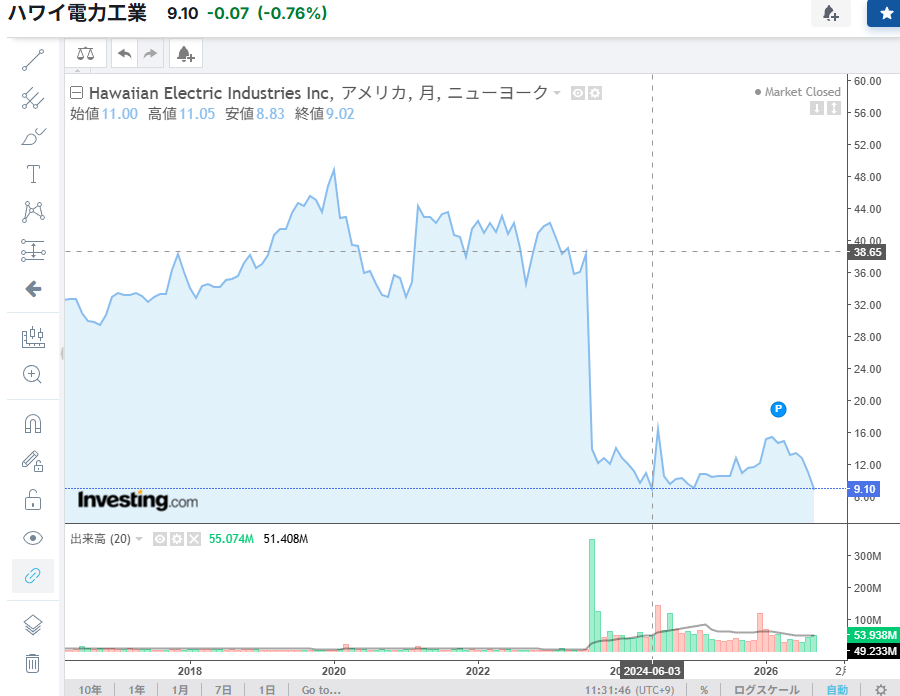
色々ありましたが、この事件自体は最終的に「2026年以降、約5億ドルを4回(4年)に分けて分割払い」という形式で決着しており、とりあえず「2026年4月には第一回目の支払いを実施した」という経緯もあります(支払いはまだ3回残ってる。合計で約20億ドルを支払うことになる)

2:2023年以前と、2024年以降との収益を比較(事実)
ただし、ハワイアン・エレクトリックの会社の収益性自体は今も普通に生きています。
2022年通年の連結純利益は、約2億4110万ドル。EPSは2.2ドル(要するに1株が1年で2.2ドル稼いでいる)
2023年通年の連結純利益は、約1億9920万ドル。EPSは1.81ドル(1年で1.81ドル稼いでる)
つまり、本業の電力事業自体は堅調ですし黒字です。
また2024年には山火事の損失を財務へ計上したため14億2600万ドルの純損失を出しました。
しかし同時に、山火事を除いた純利益は、約1億8100万ドルの黒字のままです。
更に2025年時点でも純利益は、約1億2300万ドル(EPは0.71ドルとなり下がったのだが)です。
そして2026年、第一四半期。
純利益は3000万ドルとなっており、2025年の2700万ドルからさらに改善しています。
このような感じなので、「山火事関連費用を除けば、本業の収益力は2024~2026年も維持されている」
3:資金調達難・倒産リスクについて(事実/若干の希望観測)
2023年時点では、倒産懸念は現実的であった。
・ウェルズ・ファーゴの「チャプター11再建型破産が最も可能性の高い選択肢」のニュース(心理の悪化)
・ムーディーズやS&Pなどの格付け会社が、格下げを行う(融資条件が悪化し、資金調達が難しくなる)
しかし、これらの問題は大きく改善し「最悪期は脱した」と言っても良い。
・2025年5月に、ムーディーズはBa3からBa2へ昇格。2026年4月には、Ba2からBa1へ、2段階の格上げを行い見通しも「安定」へと変更している(2023年の格下げ時では、「投機的」な格付けまで下がっていた)
・2025年9月には、ハワイアン・エレクトリックの信用枠を3.75億ドルから6億ドルへ拡大。これにより、山火事以降で初めてとなる「約5億ドル」の社債発行にも成功。
・2026年第1四半期末時点で、企業全体の流動性で約15億ドルを確保(つまり、資金繰りを維持できるだけの流動性を確保できたって宣言ではある)
嘘はついていないと思うが、ソース自体は「ハワイアン・エレクトリック」のHPでのニュースなので、そこだけは注意部分ではある。
4:ハワイアン・エレクトリックについて(想定)
筆者が考えるハワイアン・エレクトリックについての希望的展望は以下になる。
・2023年のマウイ島での山火事事件の最悪期は既に脱している可能性がある(資金面、格付け面の傾向より)
・企業収益性自体は崩れていない(ハワイ州の電力網を事実上支える規制公益事業者。現実問題として、2023年以降も山火事の特別損失を除けば黒字を継続)
・2025年時点でのEPSは0.71ドルをもち、2026年9月27日(この記事執筆時点)での株価は9.1ドル。つまり「PERは約12.8倍、逆算したEPS利回りは約7.8%」とみることができ、かなりの割安感がある。
・仮にAI需要が高まる場合、電力インフラや電力事業は継続的な収益性となる。事実、2025年と2026年では収益性は増加している。
同時に、以下の懸念もある。
・格付けは改善傾向にあるが、2023年以前の投資適格級には戻っていない(株価上がりにくい、資金が入ってきにくい構造は残っている)
・「残りの支払いの資金調達に失敗した場合、戦略的代替案(破産法適用の可能性)を検討する必要もある」とは会社側が開示している。
・マウイ島での山火事事件は一部が未解決(個人関連のものが多いとされているのだが、全てが確定した訳ではないのは事実)
・流動性として15億ドルを用意できたとが、2027年、2028年、2029年と山火事事件の支払いは続く。つまり、2029年4月(山火事を払い終わるまで)資金繰りや賠償問題が、株価の上値を抑える可能性がある。
筆者の纏め。
現在の9.1ドルは、2025年EPSだけを見るなら割高とは言いにくい。一方で、山火事関連の賠償、低い信用格付け、今後の資金調達などを考えると、単純な割安株とも言い切れない。
筆者としては「倒産リスクを織り込んで売られ続けている会社」から、「倒産リスクはかなり後退したが、その評価がまだ完全には戻っていない会社」へ移行している段階だと考えています。
そのため、筆者自身は「数年後に2~3倍になれば嬉しい」程度の資金で保有しています。逆に、半値になったときに困る金額を入れる銘柄ではないとも考えています。
※なぜ、「今」、ハワイアン・エレクトリックなのか?
この手の経済考察系の記事で常にオープンにしているのですが、筆者は基本的に「AI技術は革命だが、AI収益性は信じていない」人間です。
どうやって稼ぐのか? に、どうしても疑問がある(長くなるの、今回は語りません)
ただし、「電力は必要だろ」とは思ってます。
AIとか電気自動車とか関係なく、「電力ありき」の社会なので。
以前に金融商品(「TIP」や「伊藤園優先株式」)を説明した際にも繰り返し発言していますが、基本的には「お金は返せる人間に貸してください」と言ってます。
そしてハワイアン・エレクトリックの場合…
・投資したお金を回収できる事業基盤はある(事業は黒字、今後の需要もある)
・山火事以前は40ドル前後で取引されていた経歴がある(知る人ぞ知る、という企業ではない)
・山火事問題が片付けば、配当も期待できる(2024年、2025年と無配当)
こんな感じで「短期的な電力需要」と「長期的な収益構造」を両立した「割安株」だと思ってるのでお勧めしました。
しかし「最悪の可能性」は消えていないし、「2029年(賠償が終わるまで)は株価に下落圧力がかかり続ける」ことなども加味して、「今」すすめてみました。
最後まで読んでくれてありがとう!


そう言われたら良さげに見えます。優柔不断な性格なので私は投資信託でお任せしてます。が慣れたら少しは個別で購入しようかしら。
賠償を払い終わりが見えて来たらバスマさんの予想通り株価が上がってニンマリしてる未来を祈ってます。
やはり覇道でも色々考察が凄いので根拠があって投資もされてるのですね。アンテナを色々立てて更に活かせるのは凄いですね。
余剰資金作る為に肉体労働をせねば 汗
コメントありがとうございます!
当たらないこともありますが、当たる時もあります笑
最近だと、アドビ(adobe)なんかは「売られ過ぎてる」と感じていて購入しようとしたのですが、動かせる資金がなく完全にタイミングを逃しました。
直近の失敗の一つです笑
私も余剰資金が少なく肉体労働してる人間なので、お互いにボチボチ頑張りましょうw