以前の記事で「自分自身がポートフォリオに組み込まれていますよ」って話をしました。


これは考え方みたいなものなのだったわけなのですが、今回は「金融商品」について踏み込んで話をします。
そして金融商品の話をする時に、まず最初に筆者の感性をオープンにしておく必要があります。
個人的には、金融資産ってのは「減らなければ増える」だと思ってます。
で、インフレの時代に最も鉄壁の防御力を誇る金融商品は「物価連動債券」だと思っております。
というわけで、筆者は基本的に「物価連動債券」をお勧めするようにしています。
勿論、自分でも持っていますので、今回の記事でも紹介させてもらいます。
※ただし、の注意。
「投資」や「金融商品(株式や債券など)」について、筆者の個人的視点を組み入れながら考察を上げています。
ですが「金融商品の購入」は、全て【自己責任】でお願いします。
「買ったから/売ったから、損をした」系統の批判は一切受け付けられませんので、その点はご了承ください。
-Contents-
簡易版記事
筆者のポートフォリオを軽く開示してます。
物価連動債券の良さを説明するために、債券や株の性質、インフレについて説明してます。
「理屈なんてどうでもいいから、結論だけ教えろや」ってせっかちさんは、章見出しの「物価連動債券は最強の防御力を誇る」から読んでください。
個人的には大事な話を並べているつもりではあるのですが、たぶん「知ってなくても困らない」類の知識だとは思います。
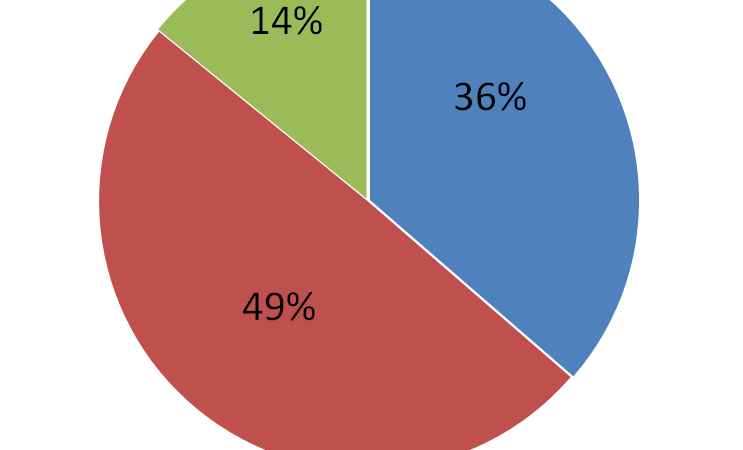
ポートフォリオの内訳
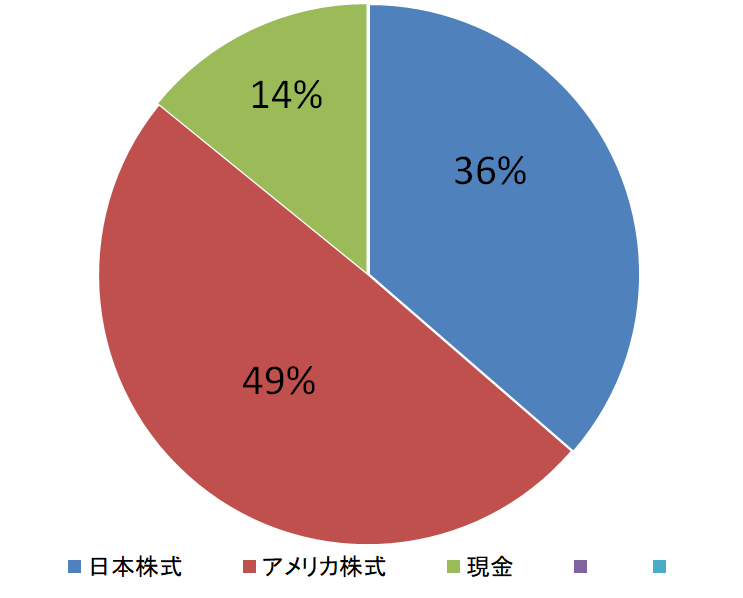
ザックリ言うならこんな感じです
(※100%になってませんが、大体こんな感じなのでイメージが伝わればOK)
内訳は内緒。
そして筆者の場合、このアメリカ株式の中で「TIP」という商品を購入しています。
※筆者のポートフォリオ全体の30%がTIPです。
で、筆者は基本的に「金融商品」の話をするときに、必ず「TIP」をお勧めするようにしています。
個人的に人にお勧めできると思ってる数少ない金融商品の一つなので、この商品について説明したいと思います。
債券についての話
債券以外についても色々と語りました。
初心者~上級者まで、「金融について知りたい」って人に向けて執筆した記事なので、興味がある方はどうぞ。
勿論、読まなくても問題ないように今回の記事で説明していきます。

というわけで、債券について。
債券ってのは、ザックリ言えば「お金を貸した証明書」みたいなイメージです。
「100万円を1年貸すから、101万円にして返してくれよ」って約束事のことを、金融市場では「債券」と呼びます。
この債券って金融商品の何が良いとされているのかって話なのですが、皆が大好きな「株式」と違って「決められた期間まで持てば、貸したお金が全て返ってくる」とされている部分が最大の違いです。
※元金保証ではありませんが、まあ実質の元金保証みたいなもんです。
定期預金に近い、と言えば「初心者」にも「債券のことを知ってる人」にも伝わります(色んな意味で)
債券は、「100万円ってお金を貸した人(債権者)が、お金を借りた人(債務者)101万円で返して貰う」商品。
だから、基本的には元金割れしません。
イメージしにくいと思いますが、要するに「借金の取り立て証明」みたいなもんです。
株式は、「企業が、株式を買っても良いと手を上げた人に100万円で株式を売って。その100万円で、企業が150万円を設けようとする」商品。
実は、株式の方が債券よりややこしいんですね。
決まった条件じゃなくて、未来予想図みたいなのまで含めて買ってる訳なので。
※例えば「トヨタ自動車」なんか日本で一番有名な企業だと思いますが、「トヨタ自動車に幾らのお金を貸せば、トヨタ自動車の売り上げが幾ら伸びるのか?」が正確に計算できる人間なんていない。
当たり前のように「株は知ってる」と言ってる人が多いのですが、実は株式の方がずっと難しいものなのです。
債券の場合、「年利○%」ってのを計算して利益求めるだけなので、実は簡単です。
そして「債券」にも「株式」にも共通しているのが、「お金を貸した相手(あるいは株式を買った会社)が倒産してしまったら、貸したお金(あるいは買った株式)は無価値になる」ってところです。
要するに、「倒産したらお金は帰ってきませんよ」って話です。
債券にしても株式にしても、「返してくれそうだな」とか「こいつに貸せば儲かりそうだな」と思って貸すものではなく、「返してくれる相手」に貸すのが大前提ってことです。
お金貸してくれ、っていう人は何かしらの事情はあるでしょうが「例外なくお金に困ってます」からね。
はい。
少し話が逸れてしまいましたが、これが債券とか株式の話です。
この話がどう「物価連動債」に繋がるのか、ってのが大事だと思います。
というわけで、順番に説明します。
インフレの正体
物価連動債券の良さを知るには、まず「インフレって何ぞや」を理解する必要があります。
とは言え、まあ難しい話ではないです。
めちゃくちゃ単純化して一言で言えば「通貨の量が、物の量よりも(ある程度極端な形で)多い」という状態が「インフレ」の正体です。
実はこれだけ。
今から筆者が、1つのストーリーを語ります。
勿論、「日本が破産する」と言いたい訳ではないです。
そう聞こえてしまったら申し訳ない。
そんな前置きをしてから言いますが、日本って最近インフレしてますよね。
通貨安にもなってます。
単純に言えば、「日本では賄えないガソリンの購入費」が1.5倍になれば、輸送費が1.5倍になります。
輸送費が1.5倍になれば、その分だけ商品の値段が上がりますよね。
商品の値段が上がれば、給料を上げないと物が売れなくなります。
じゃあ、給料を上げる必要が出てきますよね?
給料、どうやって上げるんですか?
成長して外貨を稼ぎます、で終わるなら簡単な話なのですが、それができないなら「国が通貨を発行して」足りない分を補填してやる必要がある訳ですよ。
「ガソリン補助金が切れた」と言えば、なんか聞いた事があるワードのような気もしますね。
分かるでしょうか。
「なぜ経済がインフレしているのか?」
という命題については、「通貨の発行量が、物の供給量よりも多いから」というだけの話です。
手元に100円があります。
でも、コーヒーは1本しかありません。
あなたが買わなければ、別の人が買います。
欲しい人は2人いるのに、コーヒーは1本しかない。
だから、コーヒーは1本100円で取引されてしまいます。
次の日、手元には150円があります。
コーヒーは1本しかありません(供給は1本)
あなたが買わなければ、別の人が買います(需要は2本)
欲しい人は2人いるのに、コーヒーは1本しかない。
だから、コーヒーは1本150円で取引されてしまいます(50%のインフレ)
まあ、実際にはここまで極端になるのは「ハイパーインフレ」って言われる現象なので、こうはならないです。
こうはなりませんが、「必要なものの供給量に対して、通貨の量が多い状態」になればインフレするって話です。
要するに、「誰かが2本目のコーヒーを作ってくれないと、インフレは収まらない」ってのがこの問題の本質なのですよ。
補助金入れるとか企業救済だとか、AI成長がどうだこうだってのは、「まず2本目のコーヒー用意してから」の話なんです。本来は、って意味ですけどね。
ガソリンの話に照らし合わせて欲しいのですが、「国単位としての必要量」が大きすぎると、このコーヒーのように実感しにくいだけです。
まあ何でもそうなのですが、「規模が大きすぎると、当たり前のことに気付けない」ものなのです。
そして、「国の経済規模」ってのは、めちゃくちゃ大きいですよね。
ここまで聞けば、なんか「通貨の量が多くないか?」と思いませんか?
もしそう思ったなら、その感覚は正しいですと言いましょう。
だって、実際に日本はインフレしていますからね。
だからこそ、筆者は金融商品を紹介する時は「物価連動債券」を推奨してます。
物価連動債券は個人的には最強の防御力を誇ってる
要するにここまでの話をめっちゃ圧縮してしまうと、「普通に経済活動していれば、インフレになる」ものなんですよ。
少なくとも「国単位」での例外は「給料あがらないのに真面目に働いて生産活動を続けている、日本」ぐらいなもんです。
これがそもそもの話の本質です。
普通、売れても利益が出ないなら、「生産量を落として」利益率を確保するでしょう?
要するに、生産調整するんですよ。
でも、日本は「生産調整」せずに安い給料で「商品」を供給し続けていましたね。
だから20年も「デフレ」だったんです。
で、もう作らなくても良いや(というか、現役世代が減って、ものが作れなくなった)から、インフレになった(通貨の量の方が多くなった)って考えるとイメージしやすいです。
要するに、日本は「真面目な国」から「普通の国」になったって話ですかね?
それが良いことなのか悪いことなのか、分からないですけども。
というわけで、「経済は基本的にはインフレする」のであれば、物価連動債券(インフレ連動債券)がお勧めです。
ようやく本題。
お待たせし過ぎですね笑
この物価連動債券ってのは、そもそも作られた発端が「インフレリスクから投資家を守るため」に作られたものです。めっちゃ重要な話です。
※筆者が勧めているのは、TIPで、TIPとは若干別物です。
ここ、若干ややこしくて申し訳ないです。後でちゃんと説明します。
TIPSは1997年に米国財務省が発行を開始した、インフレ連動型の米国国債です。
その目的の一つは、インフレによる購買力低下から投資家を守ることでした。
※出典は以下のリンクにて。
https://home.treasury.gov/news/press-releases/pr1455
普段使ってるやつが弾かれちゃうので、普通にリンクを選択してる感じです。
怪しくはないので、気になる方はどうぞです。
で、筆者やこのブログを読んでくれているであろう日本人の皆さんは「アメリカ政府が発行するTIPSを購入しにくい」だろうということで、仕方なく(かなり重要)TIPというETFを購入した方が良いですよ、と進めている訳です。
で、なぜこのTIP(ほんとはETFなので違いのですが、物価連動債のつもりで聞いてください)が良いのかと言えば、物価上昇率(CPI)に連動して、国債の元本が増額されるという性質を持っているのです。
…まあ、色々な部分で若干調整されるので「TIPSのインフレ調整は、TIPの分配金にも反映される」ぐらいの言い方の方が正しいのですが。
ここら辺は、若干ややこしい感じですね。
TIPSは、CPIで調整される。→ TIPは、TIPSで調整される。 て感じで、1つ間に挟んでる感じです。
ETFなので。
なんにしても、インフレが加速する局面で、元本が増えることで価格や配当金が増える、という性質を持っているわけです。
また国債自体の固定利回りに加え、インフレしている限り、インフレの調整額が毎月の分配金に上乗せされます。言い方を変えると、デフレ時には毎月の分配金が減額される、という仕組みでもある訳です。
というわけで、直近5年の分配金がこちら。
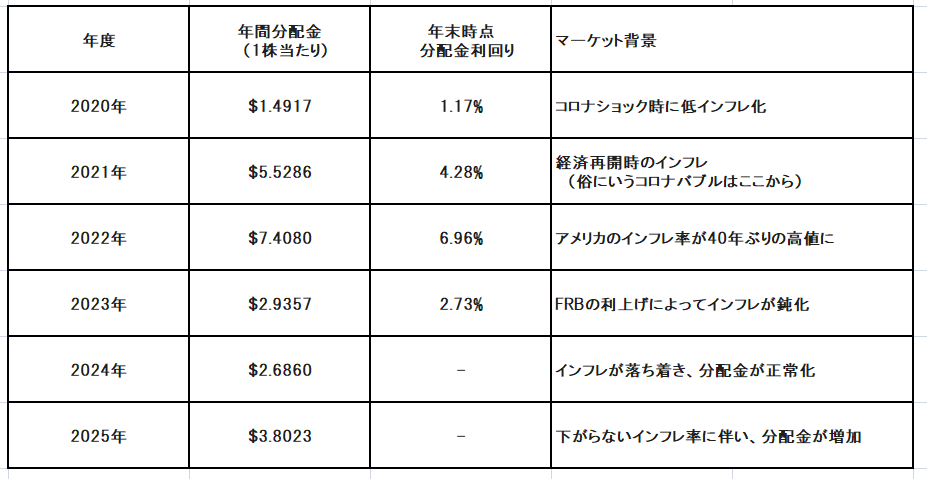

ついでに出典もどうぞ。
2020年は、言わずと知れたコロナショックで低インフレになりました。
この際には、年利回り1.17%と微妙でした。
そして微妙でしたが、「2020年はインフレ率が1.2%ぐらいだったので、大きな損はしてない」訳です。
実は重要ですね。
他には、2022年なんかもあります。
ここはアメリカの年平均インフレ率は8.0%でした。
そして、TIPの配当は6.96%なので、まあ若干インフレ負けしていますがマシな方です。
少し象徴的な年をピックアップしましたが、要するにこんな感じです。
「インフレ率が高くなっても、インフレに負けない」
実は株式とか普通の債券より、この物価連動債は「インフレに強い」商品な訳ですよ。
そして、筆者は言いました。
「金融商品ってのは、減らなければ増える」ものなんですよ。
しかも、こうも言いました。
「普通の国は、普通にやってたらインフレする」
はい。
というわけで、筆者は改めて「米国物価連動:TIP」をお勧めしてみます。

どうでしょうか?
長期的なインフレによる購買力低下に対する防御手段として強いって性質がある。
それがTIPって金融商品になります。
ただしETFであるTIPは、生債券であるTIPSと違い、「償還まで持てば、インフレ調整分を上乗せされて償還される」という最強の特性は消えてしまっています。
ETFってのは「満期」の概念がありませんから、ここの前提を飲み込んでおかないと「思っていた値動きと違うんだが!?」となって、腹を立てることになると思いますので。
ですから、基本的には「換金するつもりが殆どない」お金を入れておくのがスタンスとしてはちょうど良いです。
筆者はお金の相談に乗る際、「貯金するなら、個人向け国債を買った方が良い」と言います。
まあ、聞いてくれる人はほぼいません。
そして「日本国債を買うぐらいなら、米国物価連動(TIPS)を買った方がいい」とも言います。
勿論、効いてくれる人は皆無です。
ですが、以前に発言した通り、筆者は基本的に「皆に幸せになって欲しい」と思ってます。
インフレに負けて、お金の価値が減価してしまうかもしれない。
何を買えば良いのか、分からない時代が来ているのかもしれない。
世界で唯一「デフレ的でも真面目に生産活動をしていた日本」がインフレになった時点で、「デフレの時代」ってのは終わったと思った方が良いです。
こんな世の中だからこそ、筆者は改めて「物価連動債券」をお勧めしています。
勿論、買えって意味ではありません。
投資は自己責任ですので。
最後まで読んでくれてありがとう!